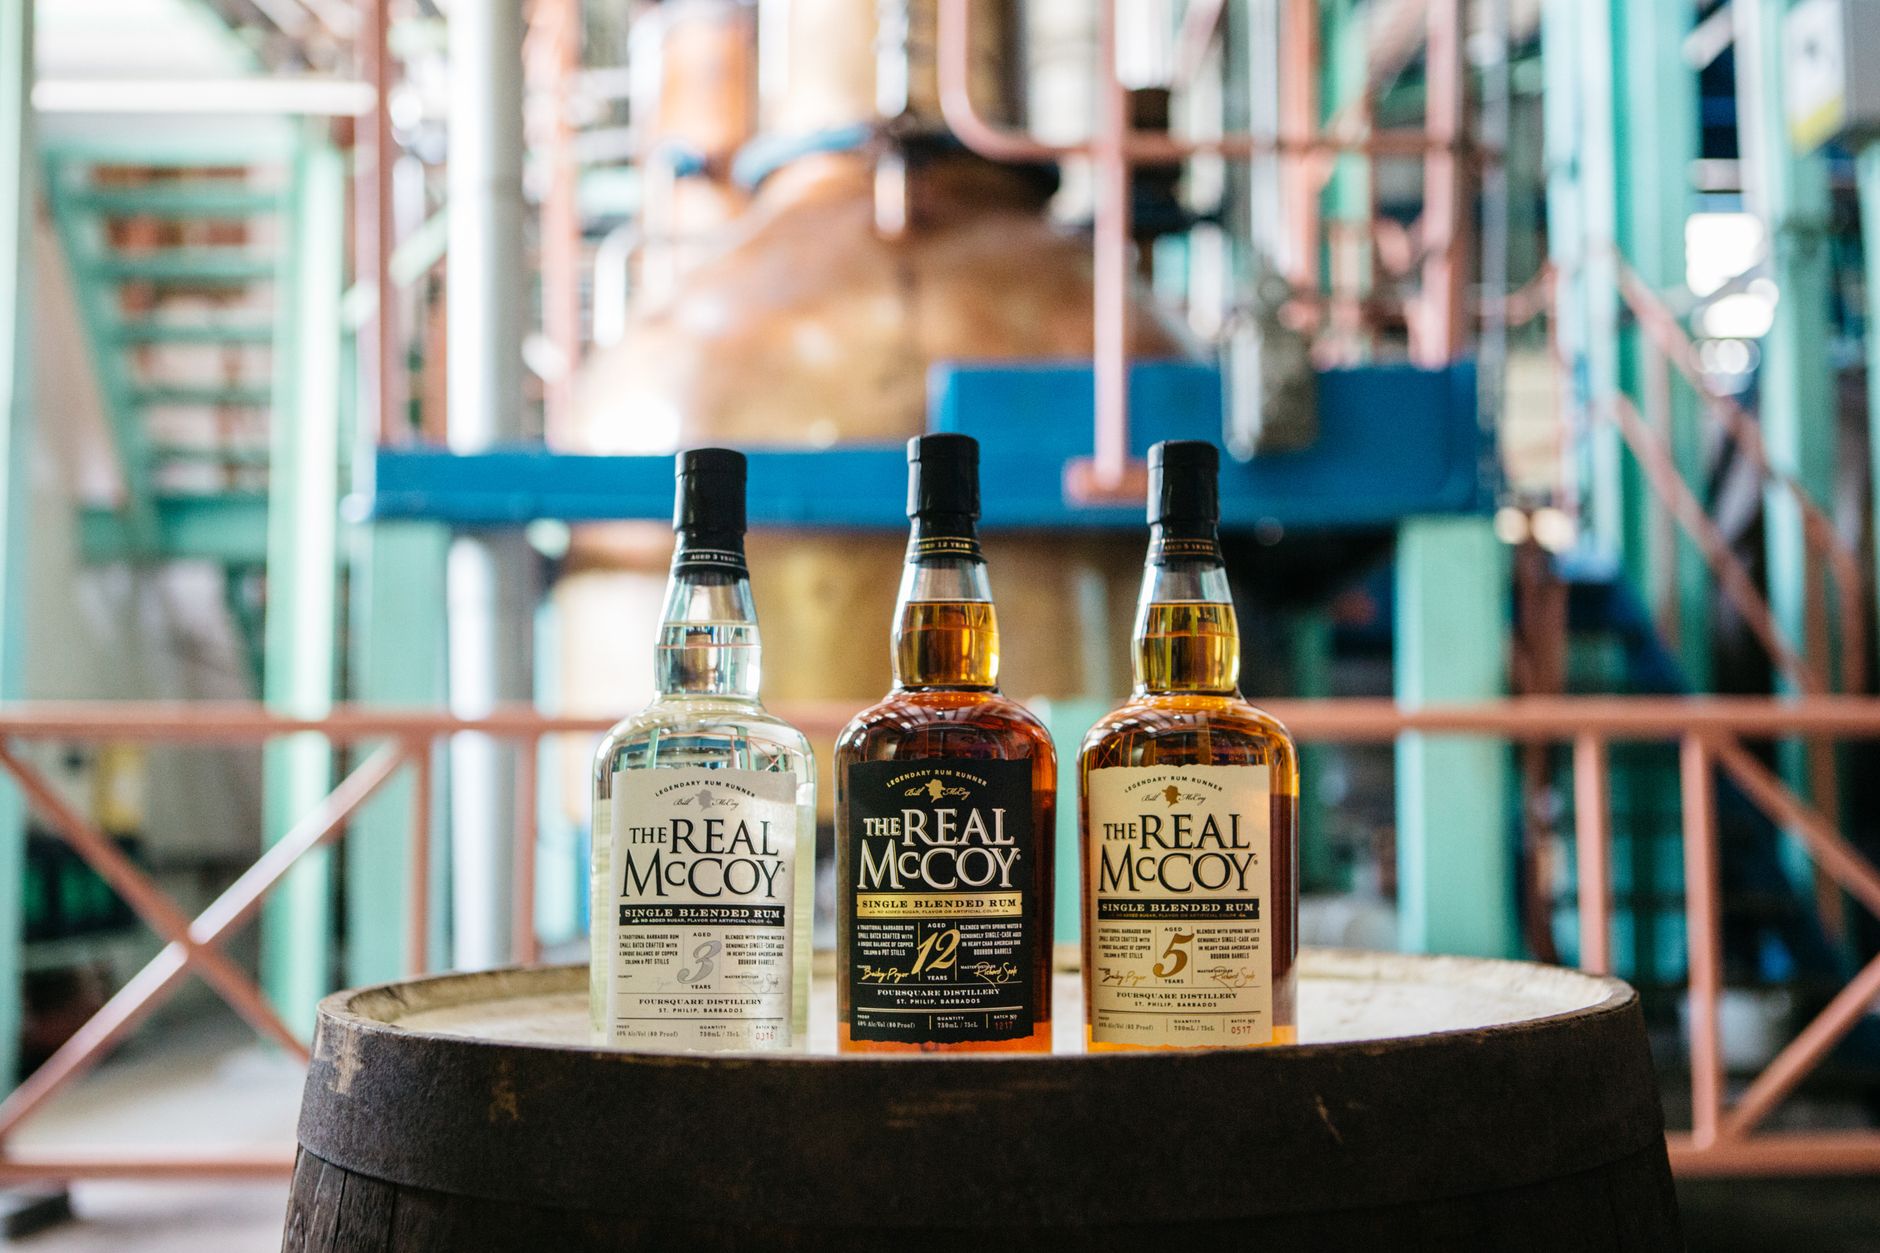
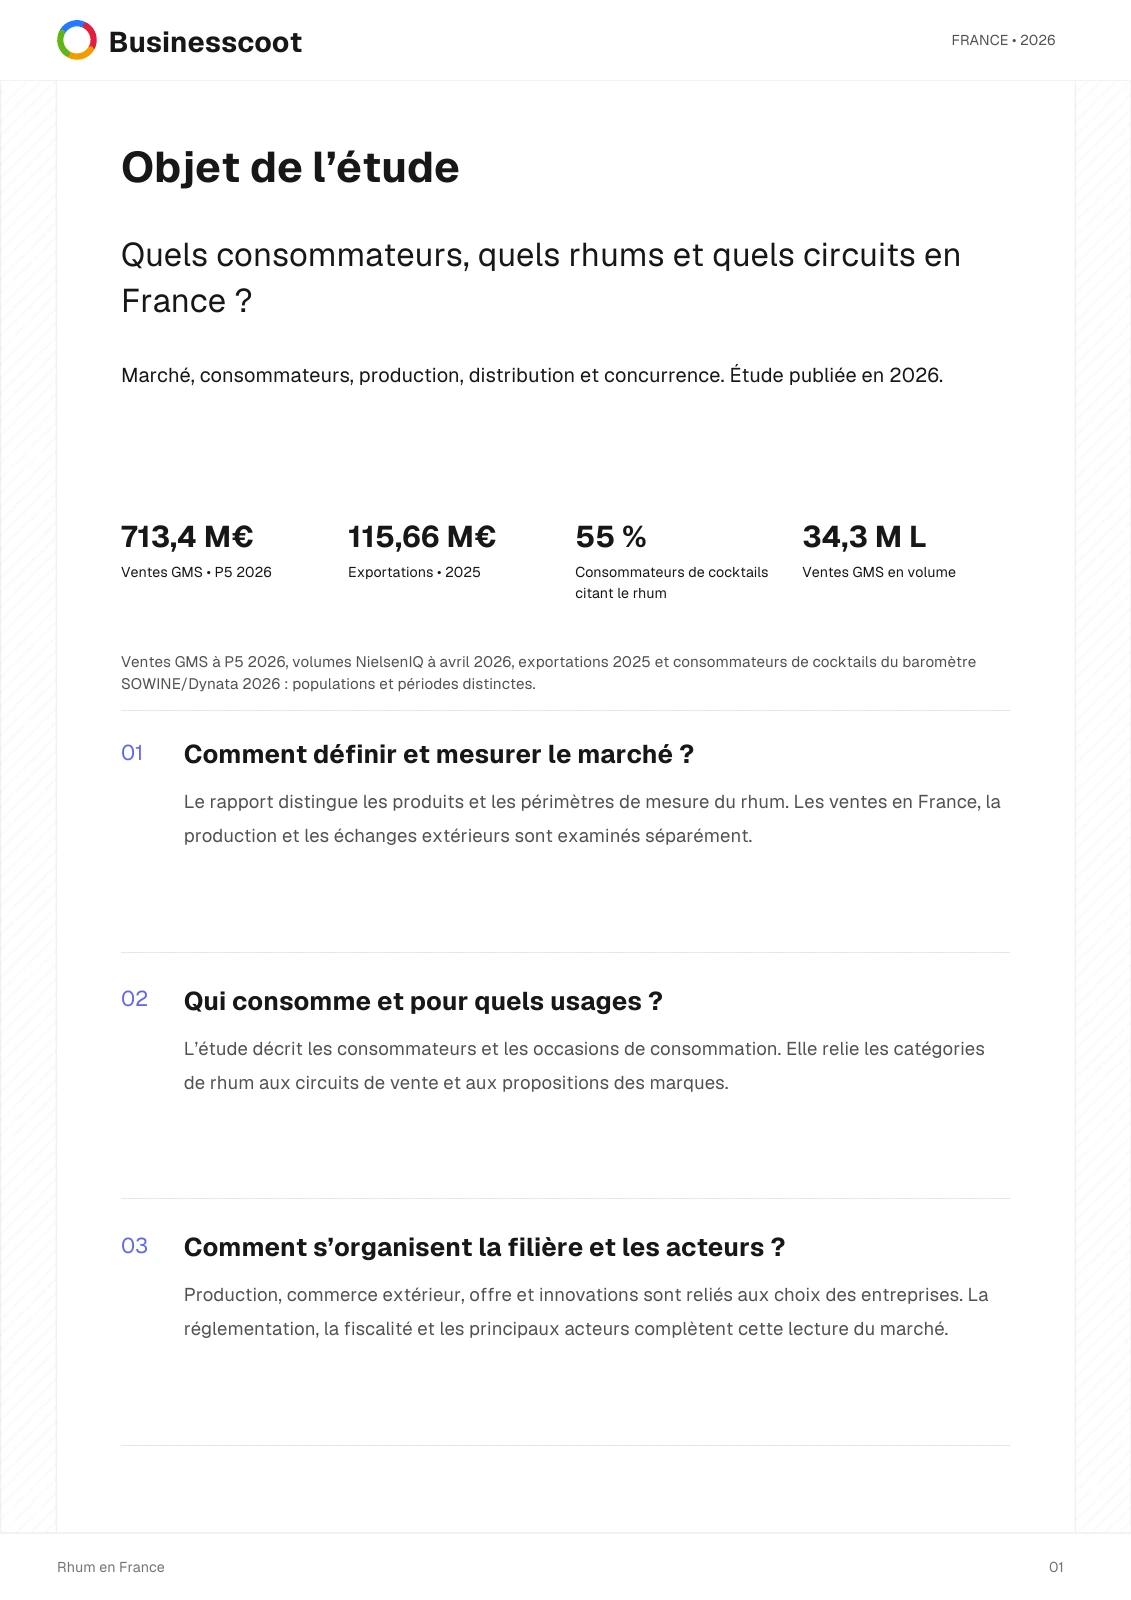
Cette étude analyse le marché du rhum en France en articulant demande, offre, filière ultramarine, commerce extérieur et cadre fiscal. Elle circonscrit d’abord le périmètre commercial du rayon, au-delà de la seule définition juridique du rhum, en intégrant rhums arrangés, aromatisés et cocktails prêts à servir. En grande distribution, les ventes atteignent 713,4 M€ sur l’année mobile P5 2026, en baisse de 1,5 %, après le changement d’échelle observé depuis 2019. Le document montre surtout une recomposition interne du marché : les rhums blancs restent dominants avec 315 M€ et 44,2 % du rayon, mais la croissance se concentre sur les rhums vieux (+10,6 % en valeur) et les arrangés (+4,9 %). L’étude examine les usages, entre consommation pure, cocktails et achats premium, ainsi que le rôle du prix, de l’origine et du conseil. Elle décrit aussi les circuits de distribution, la montée de l’e-commerce et des enseignes à marques propres, l’évolution des formats, notamment le bag-in-box, et les