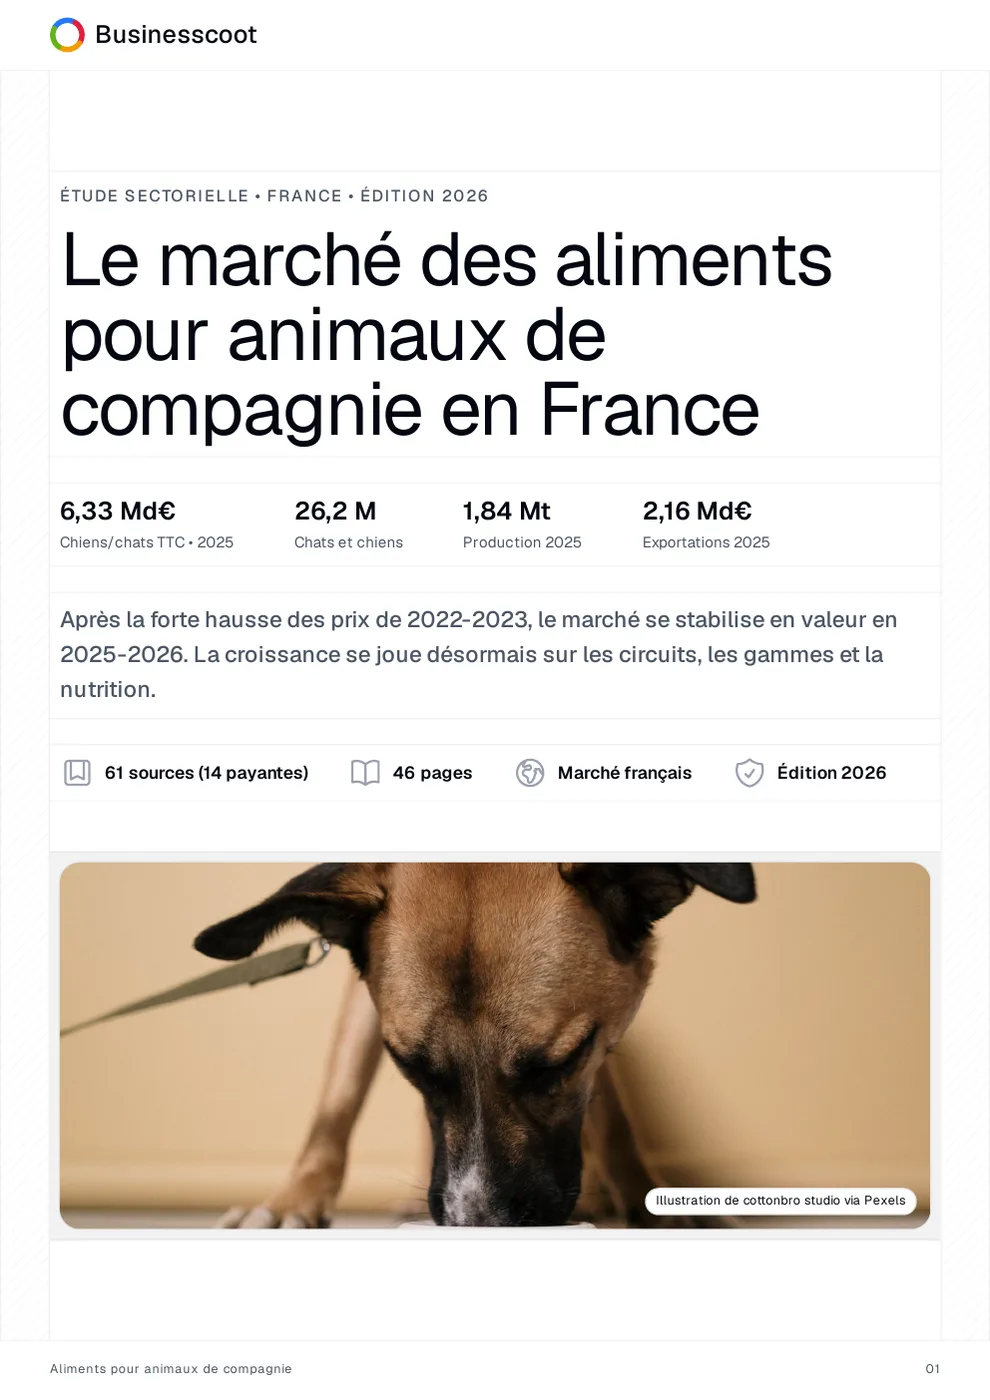
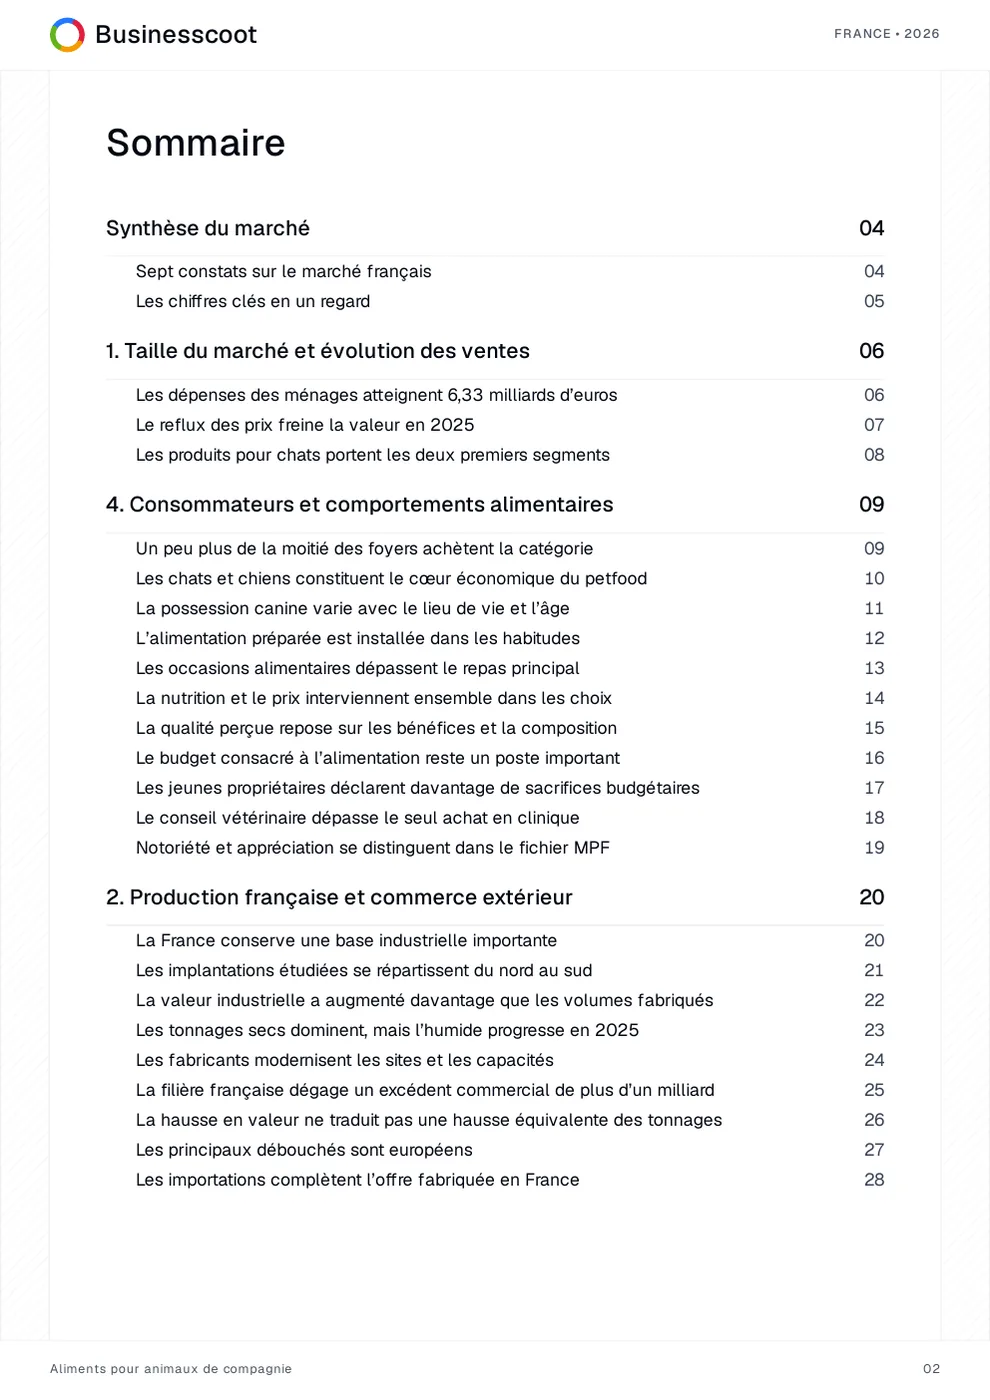
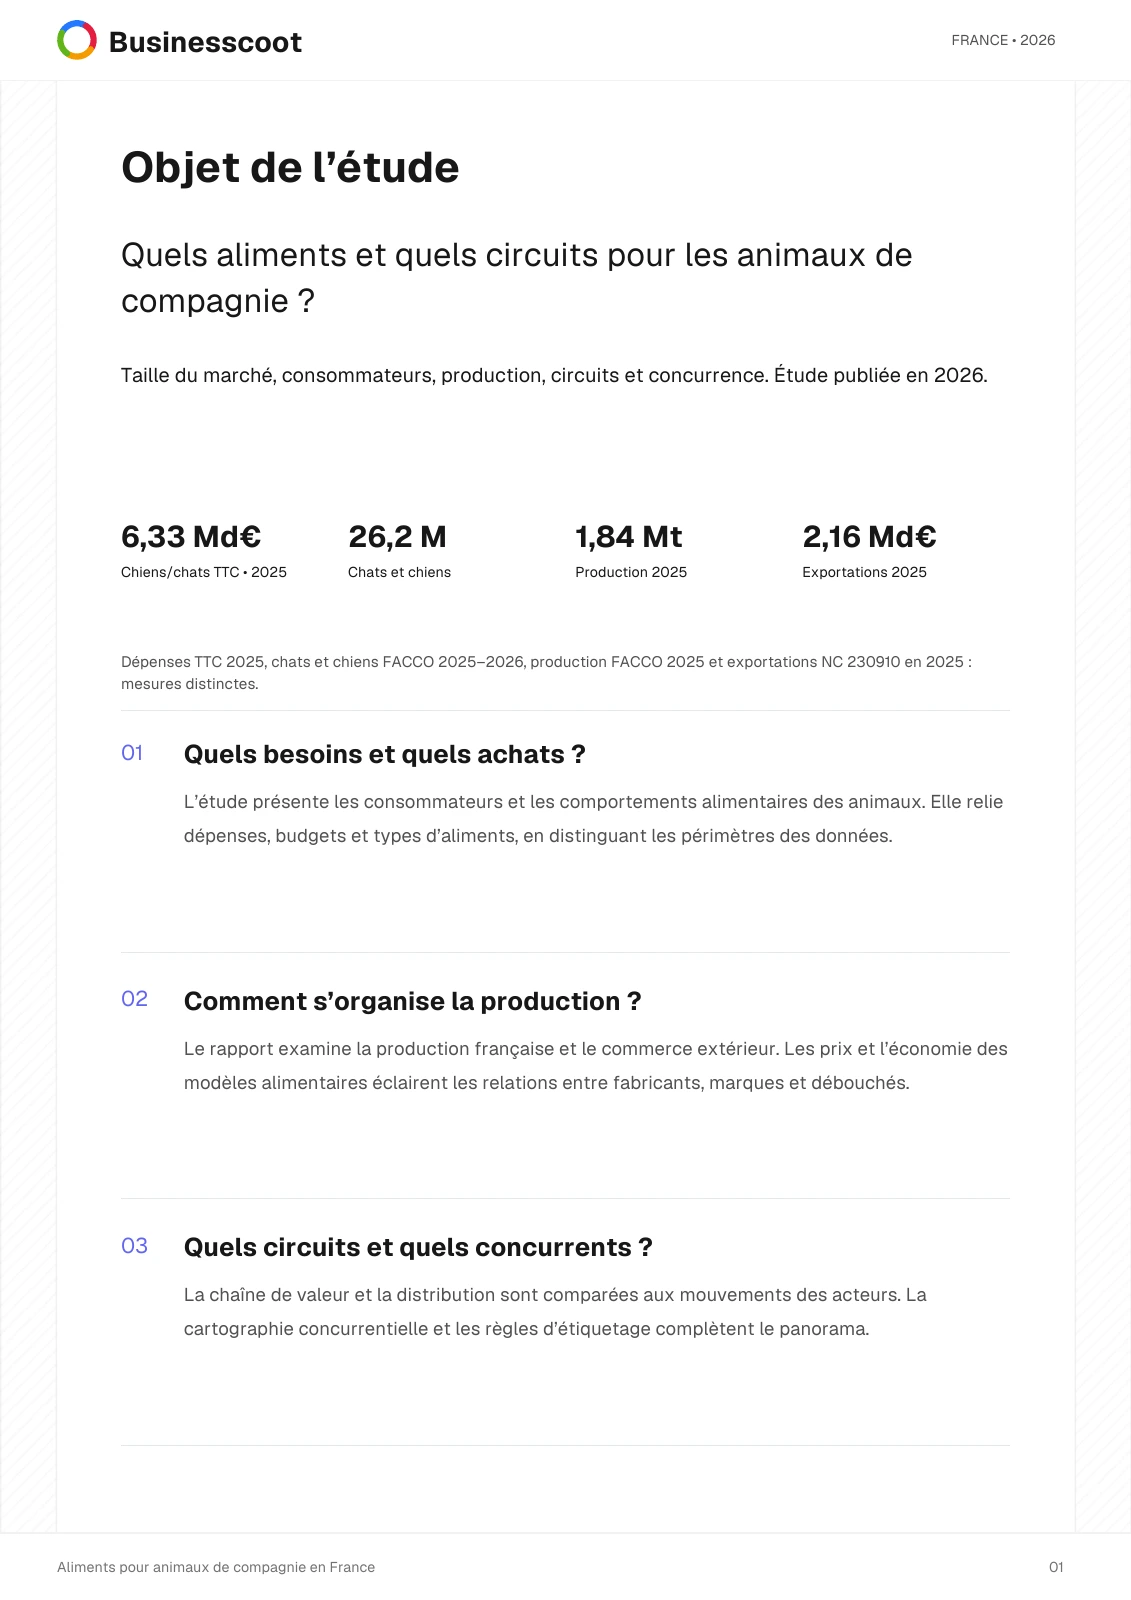
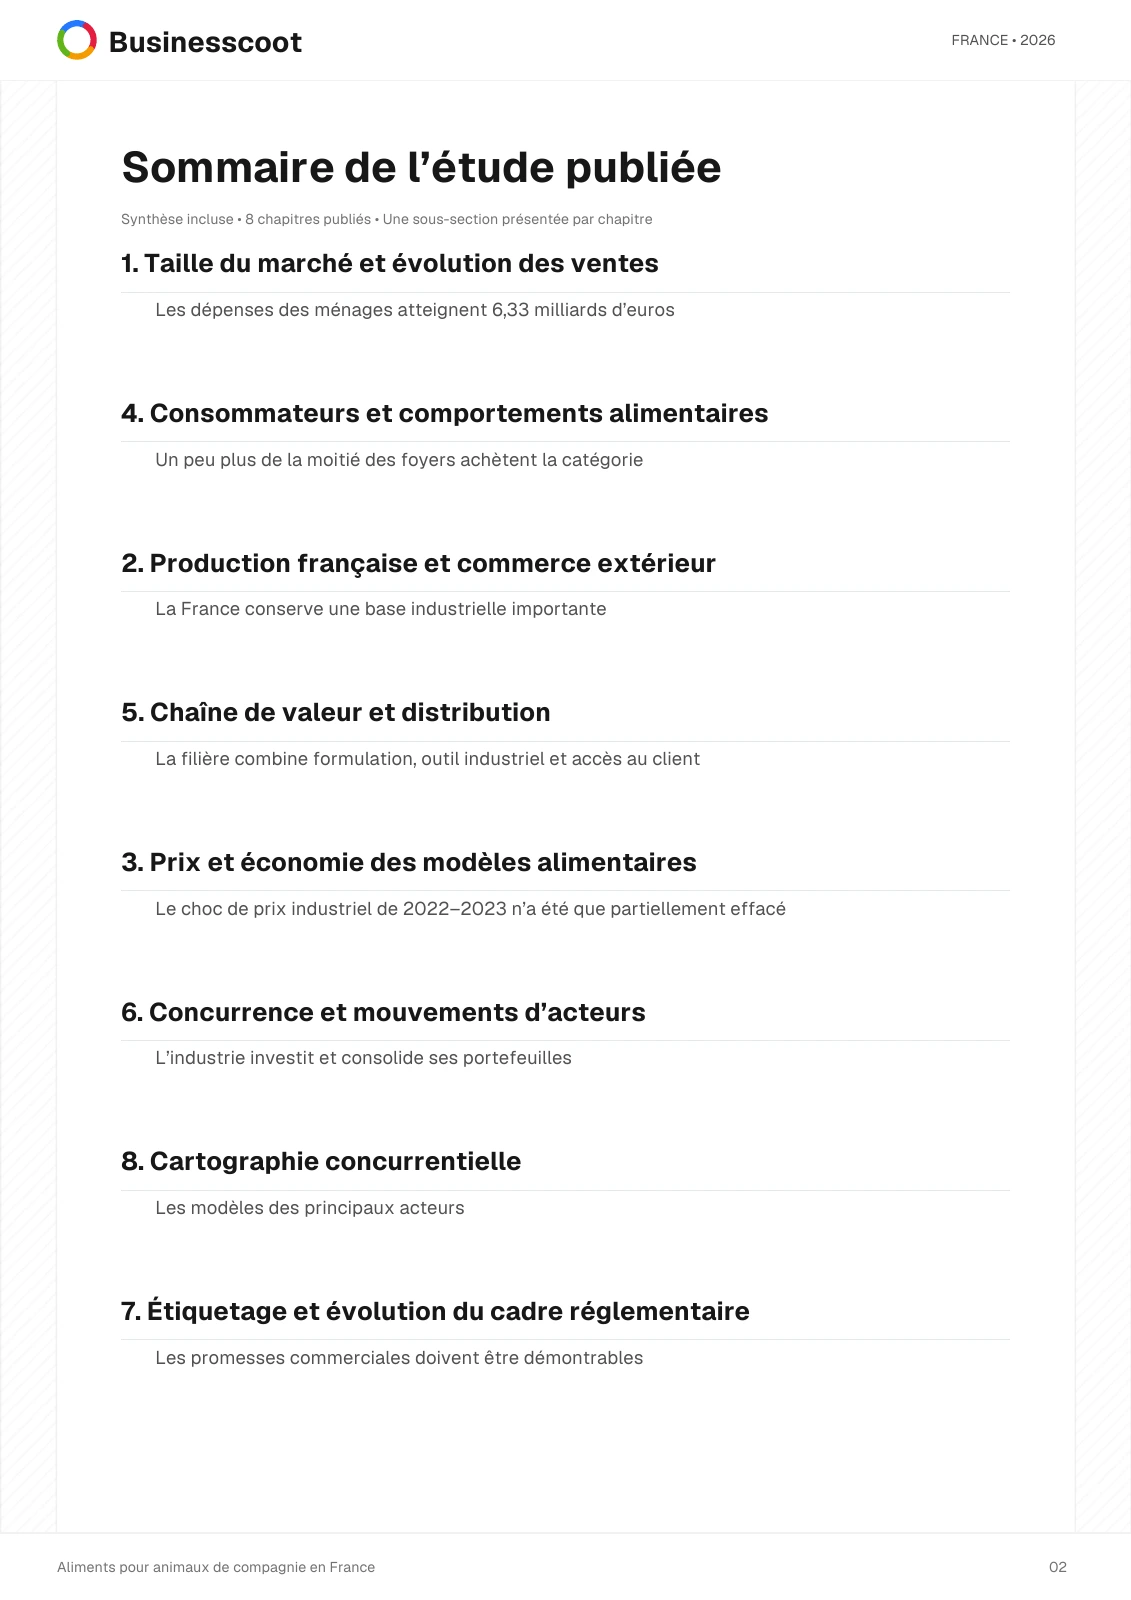
Cette étude analyse le marché français des aliments pour animaux de compagnie en articulant consommation des ménages, structure de l’offre, production nationale, échanges extérieurs et dynamiques de distribution. Elle précise le périmètre économique du petfood, centré sur les chiens et les chats mais replacé dans l’ensemble du parc animalier, et suit le ralentissement de la croissance après le choc inflationniste. Les dépenses des ménages atteignent 6,33 milliards d’euros TTC en 2025 pour les aliments pour chiens et chats, tandis que la grande distribution alimentaire pèse 3,02 milliards d’euros sur le seul circuit GSA la même année. L’étude montre aussi comment la demande se répartit entre sec et humide, avec une domination des segments félins en valeur, et comment les arbitrages de prix, de format, de qualité perçue et de conseil vétérinaire orientent les achats. Le document éclaire la base industrielle française, avec 1,84 million de tonnes produites, 38 usines et 7 800 emplois dire